
「そろそろマイホームを購入したいけれど、住宅価格や金利も上がっているし、無理なく返済できるだろうか?」
「住宅ローンは変動金利と固定金利のどちらを選べばいいの?」
このような悩みを抱えている方も多いのではないでしょうか。
住宅価格の上昇に加え、住宅ローン金利も動き始めています。住宅ローンは借入金額が大きく、返済期間も長いため、わずかな金利差でも総返済額に大きな違いが生じます。
だからこそ、購入するタイミングだけではなく、住宅ローンの仕組みや将来の返済負担についても理解しておくことが大切です。特に、変動金利を選ぶ場合は、将来の金利上昇を考慮した返済計画が欠かせません。
この記事では、住宅ローンの金利タイプや仕組み、変動、固定金利のメリット・デメリット、金利が上昇した場合の返済シミュレーション、変動金利と固定金利の選び方や、住宅ローンを組む前に確認しておきたい諸費用についてFPが解説します。
マイホームの購入を検討している方は、ぜひ参考にしてください。
- 住宅ローンの3つの金利タイプ
- 変動金利、固定金利の仕組み
- 変動金利のメリット・デメリット
- 固定金利のメリット・デメリット
- 金利上昇によって返済額がどのくらい変わるのか
- 変動金利、固定金利の選び方
- 住宅購入時、購入後にかかる費用
住宅ローンには3つの金利タイプがある
住宅ローンを組む際に、変動金利と固定金利のどちらにしようかと悩んでいる方も多いのではないでしょうか。まずは、住宅ローン金利の種類について確認していきましょう。
住宅ローン金利は、大きく次の3つに分かれます。
- 変動金利型
- 固定期間選択型
- 全期間固定型
変動金利型は、金融機関が定める基準金利などに応じて、返済期間中に適用金利が変わるタイプです。一般的には半年に1回、適用金利が見直されます。ただし、金利が見直されても毎月の返済額がすぐに変わるとは限りません。返済額の見直し時期やルールは、金融機関や住宅ローンの商品によって異なります。
固定期間選択型は、借入時に2年、3年、5年、10年などの固定期間を選ぶタイプです。選択した期間中は金利が変わりません。
全期間固定型は、借入時に完済までの金利が決まるタイプです。市場金利が上昇しても、契約時の金利が維持されます。
それぞれの特徴を理解したうえで、自分に合った金利タイプを選ぶことが大切となります。
実際に選ばれている金利タイプは?
3つの金利タイプを紹介しましたが、実際にどの金利タイプで借り入れがされているのでしょうか?
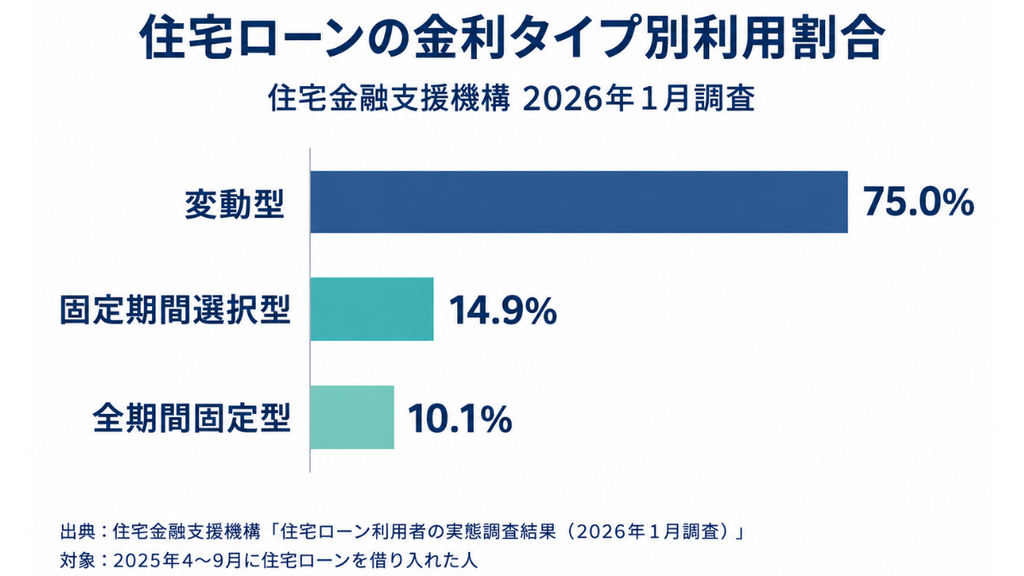
住宅金融支援機構が2026年2月に公表した「住宅ローン利用者の実態調査」では、2025年4月から9月までに借り入れをした人の金利タイプは、変動金利が75%、固定期間選択型が14.9%、全期間固定型が10.1%です。
この調査によると、7割以上の人が変動金利型を選んでいることがわかります。ただし、変動金利を選ぶ人が多いからといって、必ずしも変動金利が正解というわけではありません。
変動金利には借入時の金利が低い傾向にある一方、将来の金利上昇リスクがあります。一方、固定金利は返済額の見通しを立てやすいですが、借入時の金利が変動型より高い場合が多いです。
なお、前回の2025年4月調査と比較すると、変動金利型は79.0%から75.0%へ4.0ポイント低下しています。一方、固定期間選択型と全期間固定型は、それぞれ割合が増加しています。変動金利を選ぶ人が依然として多いものの、金利上昇を背景に、固定金利を選択する人も増えていることがわかります。
変動金利の仕組み
変動金利とは?
変動金利は、市場金利や金融機関の基準金利に応じて、返済期間中に適用金利が変わるタイプです。一般的に、固定金利と比べて借入当初の金利が低く設定されています。そのため、借入当初の毎月の返済額を抑えやすいというメリットがあります。
一方で、将来金利が上昇すると、住宅ローンの利息負担が増えます。つまり、変動金利を選ぶということは、将来の金利上昇による返済負担の増加リスクを借りる側が引き受けるということでもあります。
変動金利が上がる仕組みとは?
変動金利は、日本銀行の政策金利の影響を受けやすい金利タイプです。
日本銀行は、景気や物価の安定を目指して、政策金利を決めています。政策金利を引き上げると、金融機関同士のお金の貸し借りに関する金利などが上昇しやすくなります。その影響を受けて、銀行の短期プライムレート(短プラ)が上昇すると、短プラを基準に住宅ローンの基準金利を決めている金融機関では、基準金利も引き上げられる可能性があります。
その結果、住宅ローンの適用金利が上昇し、借りている人の利息負担が増えるということになります。金利が上昇するまでの流れを整理すると、次のようになります。
日本銀行の政策金利引き上げ
↓
短期金利や短期プライムレートの上昇
↓
金融機関の住宅ローン基準金利の引き上げ
↓
住宅ローンの適用金利が上昇
※各金利が必ず同じ幅で連動するわけではなく、金融機関によって見直しの時期や方法も異なります。
基準金利と適用金利は何が違う?
住宅ローンを借りる際に知っておきたいのが、「基準金利」「優遇幅」「適用金利」の3つです。
基準金利とは、金融機関が住宅ローンの金利を決める際の基準となる金利です。店頭金利や店頭表示金利と呼ばれることもあります。一方、優遇幅とは、基準金利から引き下げられる金利の幅です。金融機関や審査結果、契約内容などによって異なります。
実際に住宅ローンを借りる際に適用される金利は、次の計算で求められます。
基準金利-優遇幅=適用金利
例えば、2026年10月の三菱UFJ銀行の新規借入では、変動金利の店頭表示金利が年3.375%、全期間一律優遇コースの引き下げ幅が年2.180%となっています。
この場合、実際に適用される金利は年1.195%です。
| 項 目 | 金 利 |
|---|---|
| 基準金利(店頭表示金利) | 3.375% |
| 優遇幅 | ▲2.180% |
| 適用金利 | 1.195% |
※三菱UFJ銀行の2026年10月時点の「ずーっと一律優遇コース」新規借入の場合の例です。実際の適用金利は商品や審査結果などによって異なります。
このように、住宅ローンの広告などに表示されている低い金利は、基準金利そのものではなく、優遇幅を差し引いた適用金利であることが一般的です。借入時の適用金利だけでなく、基準金利や優遇幅がどのように決まるのかも理解しておきましょう。
また、借入後も基準金利が変われば、契約内容に応じて適用金利が変わることがあります。優遇幅が借入後も維持されるのかについて、契約前に確認しておくことが大切です。
金利が上昇したときの変動金利の2つのルールと注意点
変動金利型の住宅ローンには、金利が上昇した場合の返済額の急激な増加を抑えるため、「5年ルール」と「125%ルール」が設けられている商品があります。ただし、これらのルールがあっても、金利上昇による負担がなくなるわけではないので、注意が必要です。
5年ルールとは?
5年ルールとは、金利が見直されても、5年間は毎月の返済額を変更しない仕組みです。
ただし、返済額の内訳は変わります。金利が上昇すると利息の割合が増え、元金の返済に充てられる金額が少なくなります。その結果、元金の返済が進みにくくなります。
125%ルールとは?
125%ルールとは、5年ごとの返済額の見直し時に、金利上昇によって返済額が増える場合でも、新しい返済額はそれまでの返済額の1.25倍までに抑えられる仕組みです。
例えば、これまで毎月10万円を返済していた場合、返済額の見直し後は最大でも12万5,000円となります。
金利上昇によって毎月の返済額が急激に増えることを抑えられますが、返済額の中で利息が占める割合が増え、元金の返済が進みにくくなります。
さらに毎月の返済額を利息が上回った場合には、超過した利息が未払利息として繰り延べられます。未払利息の精算方法や最終返済時の取り扱いについて、契約前に確認しておきましょう。
なお、5年ルール・125%ルールは、すべての変動金利型住宅ローンに適用されるわけではありません。
金融機関や商品、返済方法によって適用の有無が異なりますので、住宅ローンを検討している方は、借入先の金融機関に聞いておいたほうがいいでしょう。
固定金利の仕組み
固定金利型には、借入時に選択した一定期間だけ金利が固定される「固定期間選択型」と、借入時から完済まで金利が変わらない「全期間固定型」があります。
変動金利とは違い、固定している期間中は市場金利が上昇しても、住宅ローンの適用金利は変わりません。ただし、金利が固定される期間は、商品によって異なります。
固定期間選択型とは?
固定期間選択型とは、借入時に2年、3年、5年、10年などの固定期間を選ぶタイプです。期間中は適用金利が変わりません。固定期間が終了したとき、その時点の金利水準をもとに、変動金利または再度固定金利にするかを選択することができるのが一般的です。
例えば、当初10年間の固定金利を選んだ場合、11年目以降はその時点の金利をもとに、再度金利タイプを選択することになります。このとき、当初より金利が上昇していれば、毎月の返済額が増えることになります。
また、金融機関や商品によっては、固定期間終了後の優遇幅が当初より小さくなる場合もあります。契約時には、固定期間終了後の金利の決まり方まで確認しておきましょう。
全期間固定型とは?
全期間固定型は、借入時に完済までの適用金利が決まるタイプです。代表例として、住宅金融支援機構と民間金融機関が提携して提供する「フラット35」があります。
借入時に完済までの金利が決まるため、将来の金利上昇リスクを回避することができます。一方、変動金利型よりも借入当初の金利が高めに設定されるのが一般的であり、毎月の返済額も高くなる傾向があります。
固定金利が上がる仕組みとは?
固定金利の変動は、おもに市場の長期金利の影響です。変動金利は、日本銀行の政策金利の影響を受けやすいのに対し、固定金利は、一般的に10年物国債の利回りや金利スワップレートなど、長期金利の動向を参考に決められます。
例えば、将来の物価上昇や金融政策の変更が市場で予想されると、日本銀行の政策金利が引き上げられる前に、長期金利が上昇することがあります。長期金利が上がった場合、固定期間選択型は、期間終了後に金利が上がる可能性がありますが、全期間固定型は借入時に金利が決まっているため、金利上昇の影響を受けることはありません。
変動金利のメリット・デメリット
変動金利の最大のメリットは、固定金利と比べて、借入当初の金利が低く設定されていることです。毎月の返済額を抑えられるだけではなく、その金利が低い状態で推移すれば、固定金利で借りた場合よりも総返済額が少なくなります。
借入当初の返済額を抑えられれば、その分を教育費や老後資金の準備、貯蓄などに回すことができるでしょう。
ただし、将来金利が上昇した場合に備えて、余裕資金を確保しておくことが大切です。
一方、変動金利のデメリットは、金利が上昇すると利息負担が増えることです。契約内容や金利の見直し時期によっては、毎月の返済額が増えたり、返済額が変わらなくても利息の割合が増えて、元金の減りが進みにくくなったりします。
変動金利は借入当初の返済額を抑えやすい反面、将来の返済額や総返済額を確定できない点を理解しておきましょう。
固定金利のメリット・デメリット
固定金利のメリットは、一定期間または借入期間中の金利が変わらないため、将来の返済計画を立てやすいことです。特に全期間固定型の場合、市場金利が上昇しても住宅ローンの金利や毎月の返済額は変わりません。
「金利が上がったらどうしよう」という不安を減らせるため、教育費や老後資金など、将来必要になるお金を計画的に準備しやすくなります。
一方、固定金利のデメリットは、変動金利型と比べて借入当初の金利が高く設定されていることです。そのため、借入当初の毎月の返済額や総返済額が多くなる場合があります。また、市場金利が低下しても、契約中の適用金利は下がりません。
固定期間選択型の場合は、固定期間終了後に金利が上昇し、返済額が増える可能性もあります。
それぞれのメリット・デメリットをまとめると、次のとおりです。
| 金利タイプ | メリット | デメリット |
|---|---|---|
| 変動金利型 | 当初の金利が低く、返済額を抑えやすい | 金利上昇によって利息負担が増える |
| 固定金利期間選択型 | 一定期間の返済額を見通しやすい | 固定期間終了後の金利によって返済額が変わる |
| 全期間固定型 | 〇完済まで返済額を見通しやすい | 当初の金利が高い傾向にある |
住宅ローン金利の上昇で返済額はどうなる?シミュレーションで比較
住宅ローンを借りるときに気になるのが、金利が上昇した場合の毎月の返済額や総返済額ではないでしょうか。
ここでは、借入金額6,000万円、返済期間35年、元利均等返済、ボーナス返済なしを前提に、金利上昇による返済額の変化をシミュレーションします。
金利が年1.5%のまま変わらなかった場合
まずは、借入時の金利年1.5%が35年間変わらなかった場合です。
| 変動金利 | 毎月返済額 | 総返済額 | 利息総額 |
|---|---|---|---|
| 1.5% | 約18.4万円 | 約7,716万円 | 約1,716万円 |
この条件の場合、毎月の返済額は約18.4万円、総返済額が7,716万円、利息総額は約1,716万円となります。
では、返済期間中に金利が上昇した場合はどうなるのでしょうか。
10年ごとに金利が1%上昇した場合
当初の金利を年1.5%とし、その後10年ごとに1%ずつ上昇した場合を見てみましょう。
| 金利の適用期間 | 変動金利 | 毎月返済額 | 累計返済額 | 累計利息金額 |
|---|---|---|---|---|
| 1~10年目 | 1.5% | 約18.4万円 | 約2,205万円 | 約798万円 |
| 11~20年目 | 2.5% | 約20.6万円 | 約4,677万円 | 約1,768万円 |
| 21~30年目 | 3.5% | 約22.1万円 | 約7,329万円 | 約2,543万円 |
| 31~35年目 | 4.5% | 約22.6万円 | 約8,687万円 | 約2,687万円 |
このシミュレーションでは、最終的な総返済額は約8,687万円となり、金利が変わらなかった場合と比べて約971万円増加します。
5年ごとに金利が0.5%上昇した場合
| 金利の適用期間 | 変動金利 | 毎月返済額 | 累計返済額 | 累計利息金額 |
|---|---|---|---|---|
| 1~5年目 | 1.5% | 約18.4万円 | 約1,102万円 | 約425万円 |
| 6~10年目 | 2.0% | 約19.7万円 | 約2,283万円 | 約925万円 |
| 11~15年目 | 2.5% | 約20.8万円 | 約3,532万円 | 約1,462万円 |
| 16~20年目 | 3.0% | 約21.8万円 | 約4,840万円 | 約1,996万円 |
| 21~25年目 | 3.5% | 約22.6万円 | 約6,194万円 | 約2,475万円 |
| 26~30年目 | 4.0% | 約23.1万円 | 約7,580万円 | 約2,834万円 |
| 31~35年目 | 4.5% | 約23.4万円 | 約8,983万円 | 約2,983万円 |
この場合、総返済額は約8,983万円となり、金利が変わらなかった場合と比べて約1,267万円増加します。
このシミュレーションからわかること
今回の試算から、最終的な金利が4.5%で同じだったとしても、金利が上昇するタイミングによって、総返済額に違いが生じることがわかります。
| 金利上昇パターン | 総返済額 |
|---|---|
| 35年間1.5%のまま | 約7,716万円 |
| 10年ごとに1%上昇 | 約8,687万円 |
| 5年ごとに0.5%上昇 | 約8,983万円 |
金利が上昇すると、毎月の返済額だけでなく、最終的に支払う利息も増えていきます。住宅ローンを組む際は、借入当初の金利だけで判断せず、将来金利が上昇した場合でも返済を続けられるかを考えておくことが大切です。
※上記は、金利変更のたびにその時点の借入残高と残りの返済期間をもとに毎月返済額を再計算した試算です。5年ルール・125%ルールは適用していません。実際の住宅ローンでは、金利の見直し時期や返済額の変更ルールが商品によって異なります。
選ぶなら変動金利?それとも固定金利?
ここまで見てきたように、変動金利と固定金利にはそれぞれ異なる特徴があります。では、実際に住宅ローンを組む場合、どちらを選べばよいのでしょうか。
変動金利を検討してもいい人
次のような人は、変動金利を検討してもいいでしょう。
- 頭金を支払った後も、生活防衛資金を十分に確保できる人
- 金利が上昇しても返済できるだけの家計の余裕がある人
- 貯蓄に余裕があり、繰上返済などで対応できる人
- 定期的に金利や家計の状況を確認できる人
変動金利を選ぶ場合は、現在の返済額だけでなく、金利が上昇したときの返済額も想定しておくことが重要です。
手元の預貯金を繰上返済に充てるのではなく、投資信託などで運用した方がよいのではないかと考える方もいるでしょう。
ただし、投資信託は元本が保証されておらず、運用成果によっては損失が生じます。住宅ローンの金利負担と投資の期待リターンだけを単純に比較するのではなく、金利上昇への備えや生活防衛資金を確保したうえで判断することが大切です。
固定金利を検討してもいい人
一方、次のような人は固定金利を検討してもよいでしょう。
- 毎月の返済額を一定にして家計管理をしたい人
- 将来の金利上昇による返済負担の増加を避けたい人
- 金利の動向を気にせず、長期的な返済計画を立てたい人
固定金利は、借入当初の金利が変動金利より高くなる傾向がありますが、将来の返済額を見通しやすいことが大きなメリットです。金利上昇への備えを重視するのか、当初の返済負担を抑えることを重視するのか、自分の家計に合った選択をしましょう。
住宅ローンを組む前に確認しておきたい諸費用
住宅を購入すると、住宅ローンの返済以外にもさまざまな支出が発生する点には、注意が必要です。購入時・購入後にかかる費用には次のようなものがあります。
購入時にかかる費用
- 不動産会社を通じて購入する場合の仲介手数料
- 売買契約書の印紙税(紙の契約書の場合)
- 所有権移転登記・抵当権設定登記にかかる登録免許税
- 司法書士への報酬
- 住宅ローンの事務手数料・保証料
購入後にかかる費用
- 固定資産税・都市計画税
- 火災保険料・地震保険料
- マンションの場合は管理費・修繕積立金
- 戸建ての場合は将来の修繕費
- 設備の交換や外壁塗装などのメンテナンス費用
さらに、こどもの教育費や車の買い替えなど、住宅購入後もさまざまな支出が続きます。また、出産や育児、転職、病気などによって、将来の収入が減少する可能性も考えておかなければなりません。住宅ローンを組む際は、金融機関から提示された借入可能額を、そのまま借りるのではなく、無理なく返済できる金額を考えることが大切です。
まとめ
住宅ローンには、変動金利型・固定期間選択型・全期間固定金利型の3つの金利タイプがあり、それぞれメリットとデメリットがあります。
変動金利は借入当初の金利を抑えやすい一方、将来の金利上昇に備える必要があります。固定金利は当初の金利が高くなる傾向がありますが、返済額を見通しやすいことが特徴です。どの金利タイプを選ぶかに正解はありません。大切なのは、現在の金利だけで判断するのではなく、将来の家計も考慮して選ぶことです。
FPとしては、変動金利を検討している方には、金利上昇を想定した返済シミュレーション必ずを行うことをおすすめします。金利が上昇しても家計に無理が生じないよう、余裕を持った借入金額に抑えましょう。
また、住宅価格を抑えたいという方は、新築だけでなく状態のよい中古住宅も選択肢に入れてみてはいかがでしょうか。ただし、中古住宅は購入価格だけでなく、修繕履歴や今後必要となるメンテナンス費用も確認することが大切です。
夫婦共働きの世帯では、産休や育休によって一時的に収入が減少する期間も考慮しておきましょう。その期間も生活費や住宅ローンの返済に困らない家計設計が必要です。
住宅購入は、人生の中でも大きな買い物です。目先の金利や借入可能額だけで判断せず、教育費や老後資金など、住宅ローン以外の支出も確保できるかを考え、購入後の暮らしまで見据えた住宅ローン選びをしましょう。