
2028年4月から遺族厚生年金の見直しが行われます。配偶者が亡くなったら5年間しかもらえなくなる?と聞いて不安になった方も多いかと思います。しかし、今回の改正で主な対象となるのは「60歳未満・18歳年度末までのこどもがいない配偶者」です。
男女で制度の適用時期が異なり、女性については20年間かけて段階的に見直されます。また、改正前から受給している方など、影響を受けない方もいます。
つまり、すべての人が2028年4月から5年しかもらえなくなるわけではなく、こどもの有無や年齢などによって、影響を受ける人、受けない人がいます。
この記事では、遺族厚生年金の見直し内容、対象者、影響を受ける人、受けない人について、FPがわかりやすく解説します。
【この記事でわかること】
- 遺族厚生年金とは?
- 2028年4月からの遺族厚生年金の改正内容
- 改正の対象者
- 改正により影響を受ける人、受けない人
- FPよしのぶのワンポイントアドバイス
遺族厚生年金とは?
家計を支える労働者が亡くなり、収入が途絶えてしまうと残された家族は生活が成り立たなくなってしまいます。
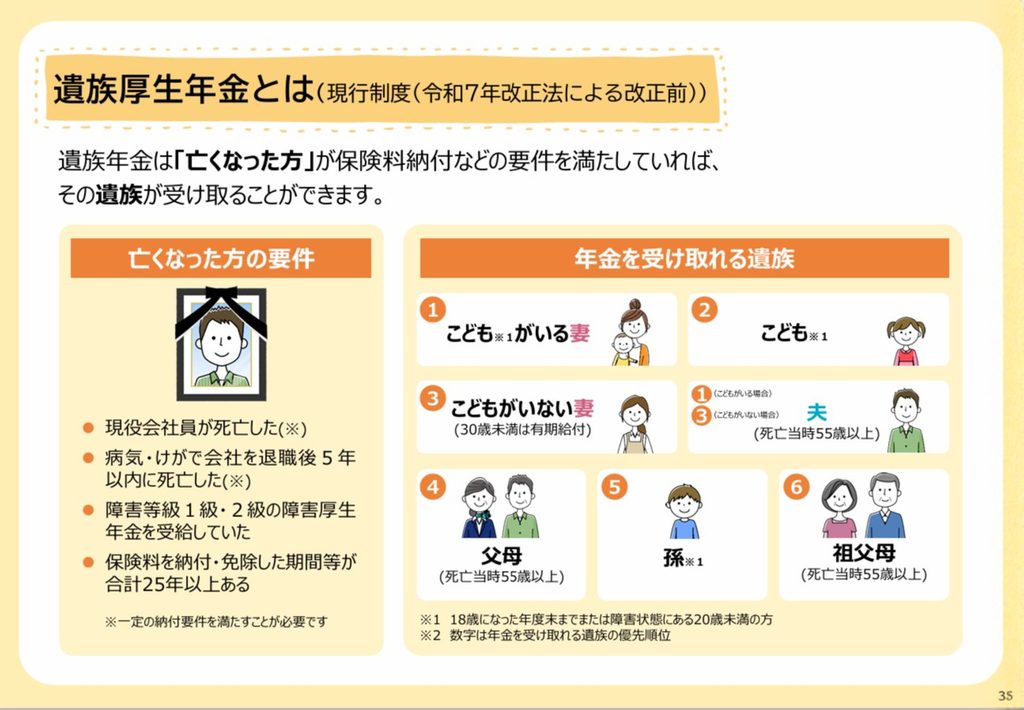
そこで厚生年金に加入している会社員などの方が亡くなった場合、残された家族の生活の支えとなるのが「遺族厚生年金」であり、重要な年金制度のひとつです。ただし、すべての人が受け取れるわけではなく、加入状況、遺族の範囲など一定の条件があります。
遺族の範囲は、①配偶者・子、②父母、③孫、④祖父母です。受給できる遺族の優先順位は①②③④の順になります。
ただし、遺族のうち夫、父母、祖父母は亡くなった時点で55歳以上であること、受給開始は60歳からという年齢要件があります。
2028年4月から変わる遺族厚生年金
今回の改正で大きく変わるのが、原則として、対象年齢のこどもがいない60歳未満の配偶者に対する遺族厚生年金です。
これまでは、亡くなった方の性別によって大きな格差がありました。例えば、こどもがいない夫婦で、会社員の夫が亡くなった場合、30歳以上の妻は原則として遺族厚生年金を生涯受け取ることができました。一方、妻が亡くなった場合に夫が受給するには妻の死亡時に55歳以上である必要があり、受給開始も60歳からでした。
改正により、亡くなった時点で、18歳年度末までのこども(障害の状態にある場合は20歳未満)がおらず、60歳未満の配偶者に対する遺族厚生年金は、原則5年間の有期給付となります。これにより、男性は55歳未満であっても所定の要件を満たせば受け取れるようになり、男女格差の解消につながるとされています。
なお、60歳以降に受給権が発生する方は、原則として現行どおり無期給付となります(所定の要件あり)
また、対象年齢のこどもを養育している間は現行制度と同様の給付が維持され、こどもが対象年齢を超えた後に「原則5年間の有期給付と継続給付」の仕組みが適用されます。
- 2028年4月以降も、18歳年度末までのこどもを養育している人
- 改正前(2028年3月31以前)から遺族厚生年金の受給権がある人
- 60歳以降に受給権が発生する人
- 2028年度末までに40歳以上になる女性
今回の改正は改悪なのか?
結論:改悪だけではありません。受給期間は短くなる一方で、年金額の増額や収入要件の撤廃が行われます。
- ①5年目以降の継続給付
-
こどもがいない60歳未満の配偶者が遺族厚生年金を受け取る場合、配慮が必要と認められる一定の要件を満たせば、5年経過後も継続して給付を受けることができます。
- ②年金額の増額
-
有期給付の額に新たに加算(有期給付加算)が上乗せされ、5年間の有期給付の遺族厚生年金額は現在の約1.3倍となります。また、亡くなった配偶者の老齢厚生年金相当額の一部が上乗せされる「死亡分割」という制度も新設され、自身の老齢厚生年金額が増額される場合があります。
- ③収入要件の撤廃
-
現行制度にある年収850万円未満という収入要件が撤廃されます。これにより収入に関係なく、5年間の有期給付が受けられることになります。
FPよしのぶのワンポイントアドバイス
制度が変わる中で、今からしておくべきことは「ご家庭の現状把握と万一の際の備え」です。まずは以下のチェックポイントを参考に、ご自身の家庭の状況を確認してみましょう。
- 年間の生活費はいくらかかっている?
- 配偶者が亡くなった後の収入はどうなる?
- 教育費は何年後にいくら必要?
- 住宅ローンは団体信用生命保険で完済される?
- 不足するお金はどう備える?
教育費の具体的な目安や貯め方について詳しく知りたい方は、以下の記事もぜひ参考にしてみてください
まとめ
今回は、2028年4月から見直される予定の遺族厚生年金について解説しました。
今回の改正では、18歳年度末までのこどもがいない60歳未満の配偶者に対する遺族厚生年金が、原則5年間の有期給付となります。ただし、女性については20年かけて段階的に適用されるなど、すべての人が一律に5年間の給付になるわけではありません。
昨今では、夫婦で働いている方も多いかと思います。大切なのは、制度の改正内容を知るだけでなく、ご自身の家庭では万一の際にどの程度の収入が確保できるのかを把握しておくことです。生活費や教育費、住宅ローンなどを確認し、必要に応じて民間の生命保険の加入を検討するのもいいでしょう。
これからもYOSHINOBU MONEYLABでは、お金にまつわる制度や暮らしに役立つ情報を、FPの視点からわかりやすくお伝えしていきます。
- 18歳年度末までのこどもがいない60歳未満の配偶者は、原則5年間の有期給付となる
- 女性については20年間かけて段階的に適用される
- 配慮が必要と認められた場合、5年経過後も継続給付を受けられる
- 改正前から受給している人、2028年度末までに40歳以上になる女性は今回の見直しによる影響はない
- 年収850万円未満という収入要件が撤廃される
- 5年間の有期給付には、有期給付加算が上乗せされ、年金額は現在の約1.3倍となる
- 死亡分割により、遺された配偶者の老齢厚生年金額が増える場合がある
- 男性は55歳未満でも受給できるようになる