
こどもの教育は結局いくら必要になるんだろう?そんな不安を感じている子育て世代の方は多いのではないでしょうか?こどもの教育費は高校・大学進学まで考えると1,000万円以上必要になるケースもあります。また医療系の進学を希望する場合、更に多くの教育費を用意しなければなりません。
2027年1月から18歳未満を対象としたこどもNISAが創設され、教育資金を非課税で準備できる新しい制度が始まります。
この記事では、教育費の目安から制度の仕組み、メリット・注意点、そしてFPがおすすめする活用方法までわかりやすく解説します。
- 大学卒業までの教育費の目安
- こどもNISAの制度の仕組み
- こどもNISAのメリット・デメリット
- 新NISAとこどもNISAの違い
- FPヨシノブのこどもNISA活用法
こどもの教育資金はいくら必要?
子育て世代が頭を悩ませるのが教育資金です。ここでは大学卒業までの教育資金の目安を進学先別に解説します。
幼稚園から大学卒業まででみると、すべて公立の場合、教育費の目安は857万円となります。一方すべて私立(大学は文系)の場合では2,387万円となります。
すべて公立、私立の場合の差は約2.8倍となります。こどもがどのようなルートで進学するかによって、準備しておくべき金額が大きく変わることがわかります。
幼稚園から高校卒業までの教育費の目安
| 進学コース(幼稚園3歳から高校卒業まで) | 教育費の目安 |
|---|---|
| すべて公立 | 614万円 |
| 幼稚園のみ私立 | 665万円 |
| 幼稚園・高校のみ私立 | 838万円 |
| すべて私立 | 1,969万円 |
出典:文部科学省「令和5年度子供の学習費調査結果のポイント」
※学校教育費、学校給食費、学校外活動費(塾、習い事)の合計
大学にかかる教育費用の目安
| 大学(学部) | 教育費の目安 |
|---|---|
| 国立大学 | 243万円 |
| 私立大学(文系) | 418万円 |
| 私立大学(理系) | 567万円 |
| 私立大学(医歯系 6年制) | 2,323万円 |
出典:文部科学省「令和7年度私立大学入学者に係る初年度学生納付金等平均額の調査結果について」
※2年目以降は初年度納付金から入学料を除いた額に年数を掛けて総額を試算
こどもNISAとは?制度の仕組み
通常、投資から得た利益には約20%の税金がかかりますが、新しく始まるこどもNISAを使えば、非課税になります。ここでは対象年齢、年間投資枠、非課税限度額、払い出し制限についてみてましょう。
- ①対象年齢は0~17歳
-
こどもNISA口座を開設できる年齢は0~17歳であり、こどもの名義で作ることになります。
- ②年間投資枠は60万円
-
1年間に投資できる上限金額は60万円となり、「つみたて投資枠のみ」利用可能です。
- ③非課税限度額600万円
-
非課税で投資できる限度額が600万となります。年間投資枠が60万円であるため、最短で10年で非課税枠を使い切ることになります。
- ④払い出しは12歳以降
-
こどもの年齢が12歳未満の場合は払い出しはできません。12歳以降はこどもの同意があれば、払い出しをすることができます。尚、こどもの教育費に利用することが必要です。
- ⑤18歳になると新NISAへ自動移行
-
こどもが18歳になると新NISAに自動的に移行されます。0歳から始められることで、より長期的に運用することが可能となります。
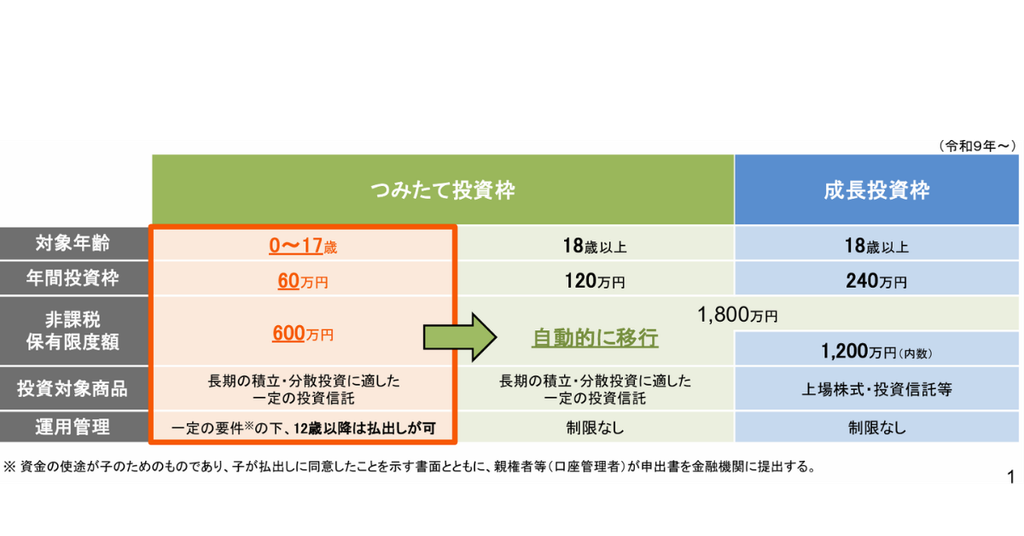
出典:「令和8(2026)年度税制改正について-税制改正大綱における金融庁関係の主要項目よりー」
こどもNISAのメリット
ここまで制度の概要をみてきました。では実際に、こどもNISAはにはどんなメリットがあるでしょうか?
- こどもが小さいうちから始めれば、教育資金を長期運用することができる
- 親の新NISAとは別枠で使うことができる
こどもNISAのデメリット
- 新NISA にはない、払い出し制限があること
- 運用結果によっては、元本割れをする可能性がある
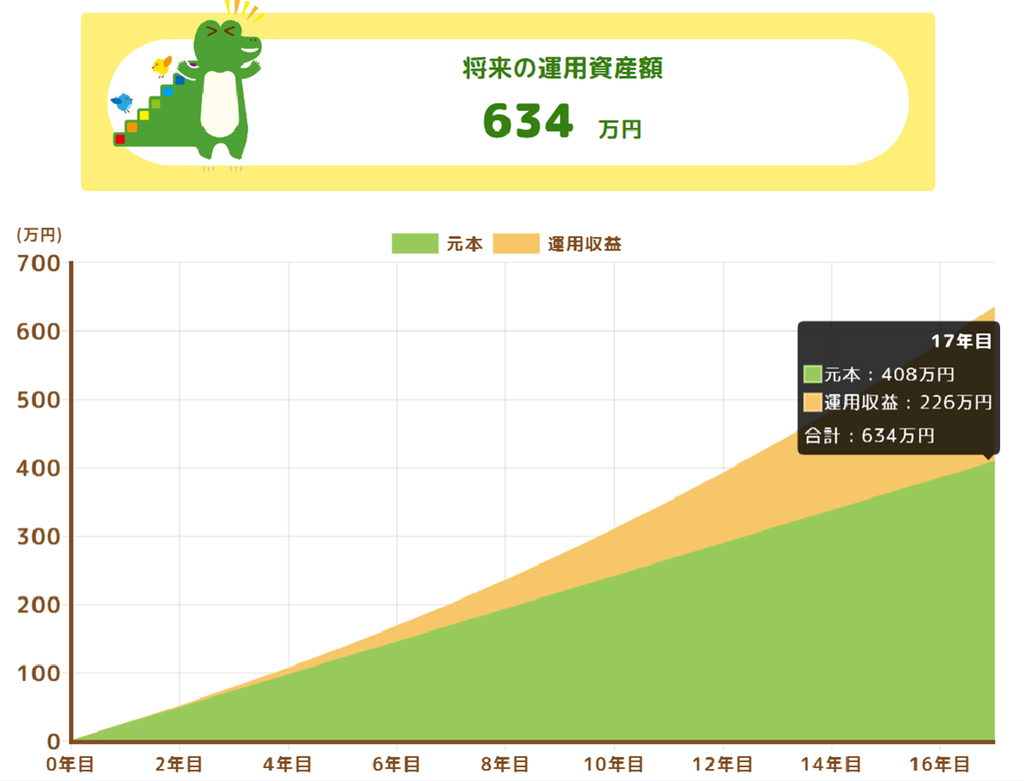
毎月2万円を年利5%で17年間積み立てるとどうなる?
こどもが生まれてから、毎月2万円を17年間積み立てをすると元本で408万円になります。例えば、年利5%で運用できたとすると、資産額は634万円となり、226万円が運用益となります。通常、226万円の利益に対し、約20%(復興所得税除く)の税金がかかるため、45万円も差し引かれてしまいます。こどもNISAもしくは新NISAを利用すれば、利益に税金がかからないため、226万をそのまま受け取ることができます。税金分の45万円を教育資金に充てることができれば、大きいです。
毎月いくらなら目標額に届く?
進学するコースなどによって、教育費にかかる金額は大きく変わります。以下では17年間、5%の運用を見込んだ場合の毎月必要な積み立て額を表にしてみます。
| 将来の目標額 | 毎月の積立額(目安) |
|---|---|
| 500万円 | 15,600円 |
| 600万円 | 18,700円 |
| 700万円 | 21,800円 |
| 800万円 | 25,000円 |
| 900万円 | 28,100円 |
| 1,000万円 | 31,200円 |
大学費用500万円を目標にするなら、0歳から17歳まで、毎月1.5万円が目安です。こどもの進学費用は各世帯で違うため、ご自身でいくらぐらい必要になるかを把握しておくといいでしょう。
新NISAとこどもNISAの違い
新NISAとこどもNISAの相違点として①利用できる投資枠の種類、②年間投資枠、③払い出し制限の有無があります。新NISAでは「つみたて投資枠」と「成長投資枠」の2種類が利用できます。つみたて投資枠は年間120万、成長投資枠は年間240万、1年間で合計360万円の投資をすることができます。
| 相違点 | 新NISA | こどもNISA |
|---|---|---|
| 利用できる投資枠の種類 | つみたて投資枠 成長投資枠 | つみたて投資枠のみ |
| 年間投資枠 | つみたて投資枠 120万円 成長投資枠 240万円 | 60万円 |
| 払い出し制限 | なし | あり(12歳未満不可、12歳以降、子の同意がある場合のみ払い出し可) |
FPヨシノブのワンポイントアドバイス
- まずは生活防衛資金(約1年分の生活費)を確保する
- 投資は長期、分散が基本となる
- 運用益が非課税だからといって無理な積立はしない
- 親の新NISA枠とこどもNISAの両方使える場合は、まずは親の新NISA枠を優先するのがおすすめ
- 教育費を運用したいけど、別口座で管理したいなら、こどもNISAも有効
- 教育資金として使う予定はないが、こどもが成人するまで運用してあげたい方もこどもNISAは検討の余地あり
まとめ
こどもNISAは教育資金の準備を長期的に準備できる新しい制度です。特に「こどもが小さいうちから積み立てを始めたい」「教育費を親のお金と分けて管理したい」という家庭には相性の良い制度といえるでしょう。
一方で、12歳未満は引出しができないため、近い将来使う予定のお金まで投資に回すのは避けることが大切です。
教育資金を準備するのに「絶対の正解」はありません。大切なのは、制度を上手に使いながら、無理なく長く積み立てを続けることが、教育資金づくりの一番の近道です。